إكسبريس/ مونية حداوي
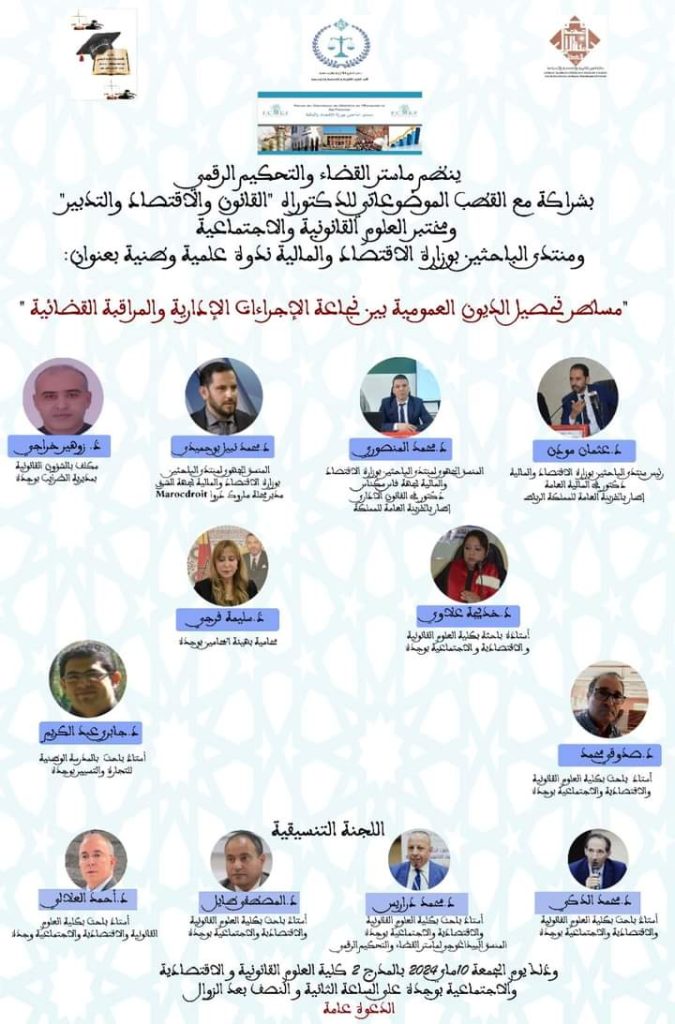
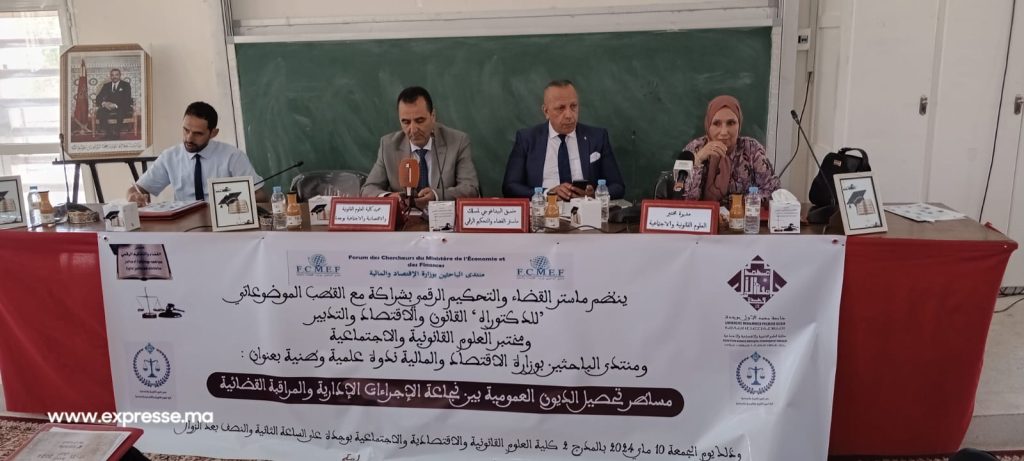
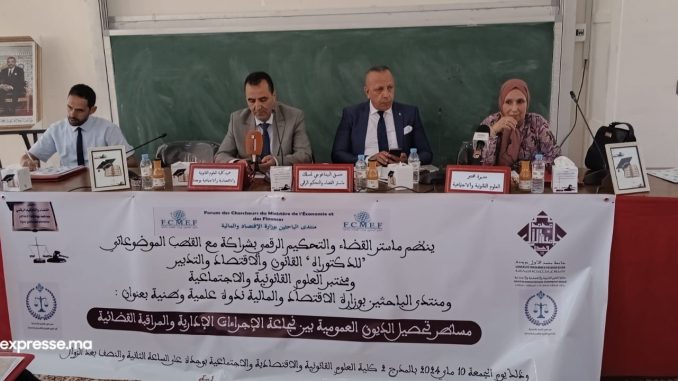
نظم ماستر القضاء والتحكيم الرقمي بشراكة مع القطب الموضوعاتي للدكتوراه “القانون والاقتصاد والتدبير” ومختبر العلوم القانونية والاجتماعية بكلية العلوم القانونية والاقتصادية والاجتماعية بوجدة ومنتدى الباحثين بوزارة الاقتصاد والمالية بالرباط؛ ندوة علمية وطنية في موضوع: “مسار تحصيل الديون العمومية بين بجماعة الإجراءات الإدارية والمراقبة القضائية”،يومه الجمعة 10 ماء 2024، بكلية العلوم القانونية والاقتصادية والاجتماعية بجامعة محمد الأول بوجدة.
حيث جاء في أرضية الندوة، أن الديون العمومية في الدول الديموقراطية الحديثة من أهم مصادر تمويل ميزانية هاته الدول وتنفيذ سياستها الاقتصادية والاجتماعية الشيء، الذي يجعلها تعتني بها اعتناء كبيرا فتصدر لها نصوصا تشريعية وتنظيمية، وتعمل على تغيير هاته النصوص كلما دعت الحاجة إلى ذلك محاولة منها لضمان تحمل الأعباء والتكاليف بصورة عادلة بين جميع مواطنيها.
وقد عرف المغرب في العقد الأخير من القرن العشرين، قفزة نوعية في تحديث القوانين المتعلقة بتحصيل الديون العمومية وجعلها مسايرة لروح العصر، إلا أنه بدأ في ضبطها وتنظيمها منذ الاستعمار حيث أصدرت في ذلك مجموعة من التشريعات، كان في مقدمتها ضهير 1 2 غشت 1935 الذي تم التعامل به لما يقارب 80 سنة. ونتيجة الاختلالات التي كانت تشوب هذا القانون سواء على مستوى الصياغة أو المضمون تم إصدار مدونة جديد لتحصيل الديون العمومية؛ بمقتضى الظهير الشريف رقم 1.00.175 الصادر في 28 من محرم 1421 الموافق 3 ماي 2000 بتنفيذ القانون رقم 15.97 بمثابة مدونة تحصيل الديون العمومية، وذلك لتحسين مردود الخزينة من جهة، وتأسير نهج جديد في العلاقة بين الإدارة والمدين من جهة ثانية. ومن أهم التعديلات التي جاء بها هذا القانون هو جعل المسطرة الإدارية مرحلة إجبارية قبل سلك المسطرة القضائية.
وقد عرف المشرع المغربي تحصيل الدين العمومي في المادة الأولى من المدونة الجديدة بما يلي: “هو مجموع العمليات والإجراءات التي تهدف إلى حمل مديني الدولة والجماعات المحلية وهيأتهاوالمؤسسات العمومية، على تسديد ما بذمتهم من ديون بمقتضى القوانين والأنظمة الجاري بها العمل أو ناتجة عن أحكام وقرارات القضاء أو عن الاتفاقات”.
وتعتبر الديون العمومية ديونا ممتازة على جميع أموال المدين رغبة لإعطاء الدين العمومي الأولوية عند التحصيل؛ وهي متعددة إلا أن المشرع المغربي حددها على سبيل الحصر في المادة 2 من مدونة تحصيل الديون العمومية واستثنت المدونة الديون ذات الطابع التجاري بحيث تبقى خاضعة للقواعد العامة.
وتهدف هذه الندوة الوطنية إلى استعراض التحولات الرئيسية في بيئة مسطرة تحصيل الديون العمومية في ضوء العمل القضائي والتكنلوجيا الرقمية عبر تحليل تأثير ذلك على موارد الدولة، وتمويل النفقات العمومية، وتحقيق التنمية الاقتصادية والاجتماعية المنشودة في السياسات العمومية.
الإشكال الذي تم طرحه ومناقشته في موضوع تحصيل الدين العمومي هو “إلى أي حد استطاع المشرع ومعه القضاء في التوفيق بين حماية حقوق الخزينة في استيفاء ديونها وتوفير الضمانات الأساسية للملزم، من خلال مسار التحصيل وضمان المنازعة أمام القضاء”.